Ein gutes Zahlungssystem braucht mehr als einen Checkout. Dieser Leitfaden zeigt drei Wege mit Mews und Stripe und erklärt, wie Hotels Zahlungsfristen, Gästeforderungen, Rückerstattungen und den täglichen Abgleich beherrschen.
Eine bestätigte Buchung ist noch kein gesicherter Zahlungseingang. Eine gespeicherte Karte ist noch keine Anzahlung. Und selbst eine erfolgreich eingezogene Kartenzahlung kann später angefochten werden. Wer Hotelzahlungen plant, muss deshalb mehr entscheiden als den Anbieter des Bezahlformulars: Welche Beträge werden wann fällig, wie lange besteht eine Sicherheit, und wer reagiert, wenn eine Zahlung ausbleibt?
Für Hotels sind insbesondere integrierte PMS-Zahlungen, eine eigene Website mit eingebettetem Zahlungsformular oder eine separate Zahlungsintegration relevant. Mews Payments und Stripe zeigen unterschiedliche Umsetzungsmöglichkeiten. Die richtige Wahl hängt von den benötigten Abläufen, der bestätigten Systemkompatibilität, dem Vertrag und der Verantwortung für den laufenden Betrieb ab.
1. Zuerst die Zahlungsregeln festlegen
Vor der technischen Auswahl braucht jede relevante Buchungsart eine nachvollziehbare Regel: Zahlung bei Buchung, Anzahlung mit späterer Restzahlung oder Zahlung während des Aufenthalts. Dazu gehören Stornierungsbedingungen, Extras und allfällige Sicherheiten. Ein nicht stornierbarer Tarif, ein flexibler Wochenendaufenthalt und ein mehrmonatiger Firmenaufenthalt sollten nicht automatisch denselben Zahlungsablauf erhalten.
Eine brauchbare Regel beantwortet fünf Fragen:
- Betrag: Was ist bereits bezahlt, was wird reserviert und was bleibt offen?
- Zeitpunkt: Wann wird eine Zahlung fällig, wann wird sie versucht und wann kontrolliert?
- Grundlage: Welche Zahlungs- und Stornierungsbedingungen hat der Gast akzeptiert?
- Ausnahme: Was passiert bei Ablehnung, ablaufender Reservierung oder geändertem Aufenthalt?
- Verantwortung: Wer entscheidet und bis wann, wenn der automatische Ablauf nicht ausreicht?
Das ist eine betriebliche Gestaltungsaufgabe. Software kann die festgelegten Regeln ausführen; sie entscheidet nicht, welche offene Forderung das Hotel wirtschaftlich tragen will.
2. Autorisierung, Capture und Auszahlung auseinanderhalten
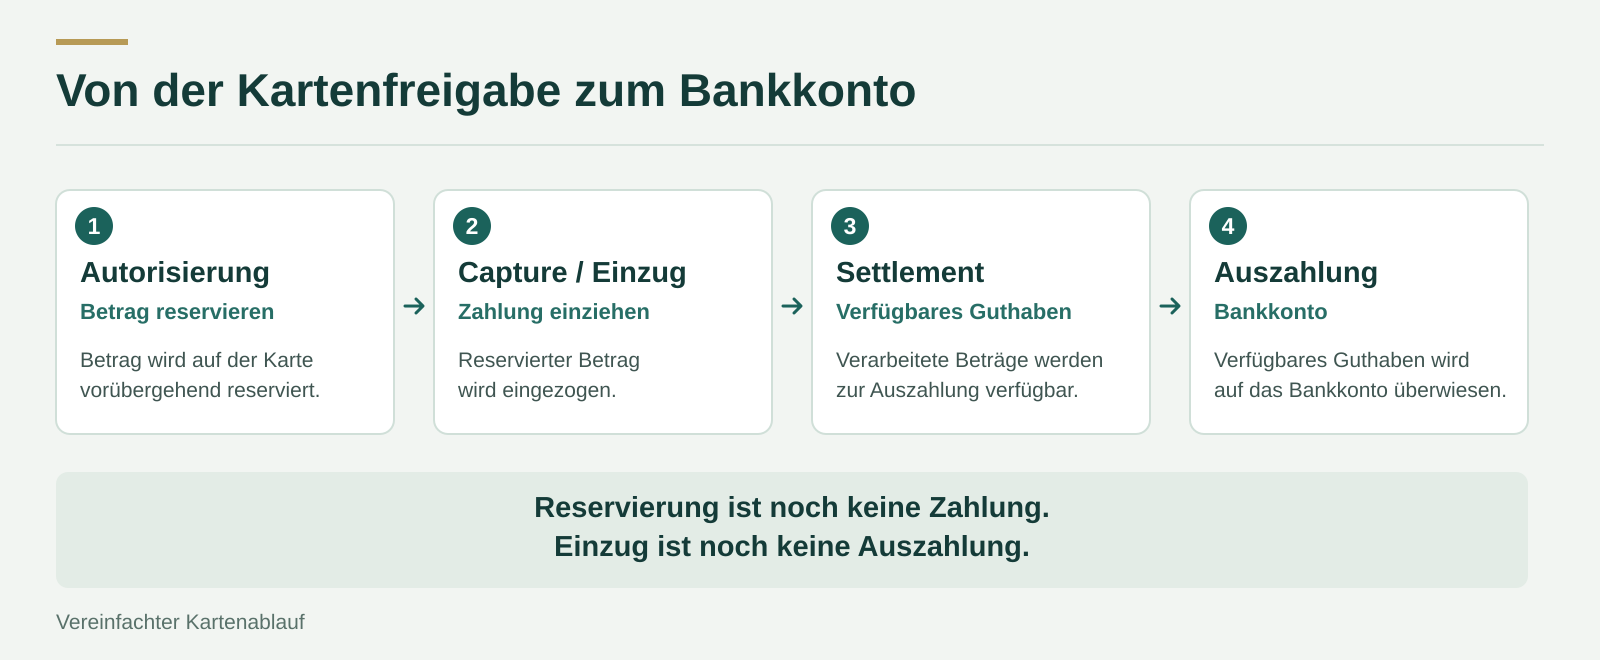
Bei einer Kartenzahlung sind vier Schritte zu unterscheiden:
- Autorisierung: Die kartenausgebende Bank genehmigt den Betrag und reserviert verfügbare Mittel oder Kredit.
- Capture: Der Händler veranlasst den Einzug des autorisierten Betrags. Erst damit wird aus der Reservierung eine einzuziehende Zahlung.
- Settlement: Die Zahlung wird abgewickelt und das Guthaben beim Zahlungsdienst verfügbar.
- Payout: Verfügbares Guthaben wird auf das Bankkonto des Hotels ausgezahlt.
Stripe erläutert Autorisierung und Capture als getrennte Schritte. Auch Settlement und Auszahlungsrhythmus sind nicht dasselbe: Eine tägliche Auszahlung verkürzt nicht automatisch die Zeit bis zur Verfügbarkeit. Für die Liquiditätsplanung zählt der tatsächliche Zahlungseingang, einschliesslich Gebühren, Rückerstattungen und Einbehalten.
3. Anzahlung, Vorautorisierung und Kaution richtig benennen
Eine Anzahlung wird vor dem Aufenthalt eingezogen. Eine Vorautorisierung reserviert einen Betrag nur vorübergehend. Eine gespeicherte Karte ermöglicht einen späteren Zahlungsversuch, ohne diesen Betrag bereits zu sichern. Diese Zustände sollten auch Mitarbeitende und Gäste klar unterscheiden können.
Eine Kaution beschreibt den vereinbarten Sicherungszweck, nicht automatisch die technische Umsetzung. Sie kann je nach zulässiger Ausgestaltung als Kartenreservierung oder eingezogener Betrag umgesetzt werden. Betrag, Anlass einer Belastung und Freigabe beziehungsweise Rückerstattung müssen verständlich geregelt sein. Eine Zimmerrechnung und eine Sicherheit für mögliche Schäden gehören deshalb als getrennte Positionen in den Ablauf.
Escrow beziehungsweise ein Treuhandmodell ist nochmals etwas anderes. Stripe erklärt ausdrücklich, dass es keine Escrow-Dienstleistungen oder Escrow-Konten anbietet. Ein späterer Payout über Connect macht aus einer Zahlung keine Treuhandlösung. Wer echte treuhänderische Verwahrung benötigt, muss dafür eine geeignete rechtliche und technische Lösung prüfen.
4. Drei Zahlungsarchitekturen für Hotels
Integrierte Zahlungsabläufe in Mews
Mews Payments verbindet unter anderem Online- und Terminalzahlungen, Zahlungslinks, Abrechnung und Reporting mit dem PMS. Mews ist der kommerzielle Ansprechpartner; die Verarbeitung erfolgt je nach Konfiguration und Region über Zahlungsabwickler wie Stripe oder Adyen. Voraussetzung sind Mews Operations und abgeschlossenes Händler-Onboarding einschliesslich Unternehmens- und Bankkontoprüfung.
Über Zahlungsrichtlinien lassen sich feste Beträge oder Prozentsätze sowie Zeitpunkte rund um Bestätigung, Anreise und Abreise festlegen. Eine Richtlinie kann eine Zahlung oder Vorautorisierung auslösen. Für Betriebe mit passenden Standardabläufen ist das ein sinnvoller Ausgangspunkt: Vor einer Eigenentwicklung sollte geprüft werden, was sich bereits konfigurieren lässt.
Eigene Website mit Mews Payments Checkout
Eine individuell gestaltete Website verlangt nicht automatisch einen separaten Zahlungsstapel. Mews Payments Checkout lässt sich per JavaScript-SDK und eingebettetem Formular in eine eigene Anwendung integrieren. Es kann Zahlungen entgegennehmen oder Zahlungsmethoden mit Zustimmung speichern und übernimmt unter anderem Kartenerfassung, 3D Secure und die Erfassung in Mews.
Diese Variante kann eine eigene Gästeoberfläche mit PMS-naher Zahlungsabwicklung verbinden. Sie ist besonders prüfenswert, wenn die Website mehr Gestaltung benötigt, die Zahlungsführung aber bei Mews bleiben soll. Buchungslogik, Berechtigungen und die Zuordnung zum richtigen Gast müssen dennoch sauber umgesetzt werden.
Eigener Ablauf mit Stripe
Eine separate Stripe-Integration setzt bestätigte Kompatibilität mit dem PMS beziehungsweise Buchungssystem und vertragliche Zulässigkeit voraus. Sie ist nicht für jeden Mews-Kunden eine frei austauschbare Alternative. Innerhalb dieses Rahmens bietet sie direkten Zugriff auf die Zahlungslogik. Dabei muss das Hotel nicht selbst ein Kartenformular entwickeln: Stripe Checkout bietet gehostete und eingebettete Oberflächen; stärker angepasste Komponenten bringen mehr Pflegeaufwand mit sich.
Der zusätzliche Gestaltungsspielraum lohnt sich nur, wenn er einen konkreten Bedarf erfüllt. Das Projekt muss dann auch die Verbindung zwischen Buchung, Zahlungsstatus und PMS beherrschen. Zu klären sind Vertragszuständigkeit, Zugriff auf Zahlungsdaten, Support und der Umgang mit Zahlungen, die im einen System erfolgreich sind und im anderen noch fehlen. Eine öffentliche API ist noch keine fertige Hotelintegration.
5. Eine Kartenreservierung hat ein Ablaufdatum
Stripe unterstützt getrennte Autorisierung und Capture über Checkout und PaymentIntents. Bei manueller Erfassung wird zunächst reserviert. Der Einzug muss vor dem konkreten Ablaufzeitpunkt erfolgen; das Feld capture_before zeigt ihn für die Kartenzahlung an. Nicht jede Zahlungsart unterstützt diesen Ablauf. Eine Buchung Monate im Voraus lässt sich damit nicht beliebig lange absichern.
Verlängerte Autorisierungen können unter passenden Voraussetzungen bis zu 30 Tage ermöglichen. Netzwerk, Händlerkategorie und freigeschaltete Funktion sind massgeblich. Stripe führt die Funktion im IC+-Modell; bei anderen Preismodellen ist der Zugang abzuklären. Auch Mews weist bei Vorautorisierungen darauf hin, dass eine kürzere Prozessorfrist Vorrang hat.
Inkrementelle Autorisierungen können bei berechtigten, noch vollständig uneingezogenen Zahlungen den reservierten Betrag vor dem Capture erhöhen. Sie verlängern die ursprüngliche Frist nicht und können abgelehnt werden. Für den Betrieb braucht es deshalb einen Verantwortlichen und eine rechtzeitige Kontrolle, nicht nur eine einmal aktivierte Einstellung.
6. Bei langen Aufenthalten offene Forderungen begrenzen
Eine sinnvolle betriebliche Leitlinie lautet: Das Hotel legt fest, wie viel Leistung es vorübergehend ohne erfolgreichen Einzug erbringen will. Diese Grenze ist ein interner Risikowert und keine Zahlungszusage des Kartenanbieters.
Ein hypothetisches Beispiel: Für einen Aufenthalt von vier Wochen werden gemäss akzeptierter Vereinbarung die erste Woche vor Anreise und weitere Wochen jeweils im Voraus bezahlt. Ein täglicher Abgleich zeigt offene Extras und fehlgeschlagene Zahlungen. Vor der nächsten Leistungsperiode wird eine offene Zahlung geklärt. Eine separate Sicherheit für Extras wird nach ihren eigenen Regeln überwacht.
Das Beispiel ist keine Standardempfehlung für jede Buchung. Bei Firmenkunden können freigegebene Kreditlinien und Rechnungsvereinbarungen passen. Entscheidend ist, dass Verlängerungen, zusätzliche Gäste oder hohe Extras die ursprüngliche Risikogrenze nicht unbemerkt aushebeln. Wird eine weitere Belastung abgelehnt, braucht es Kontakt zum Gast und eine dokumentierte Entscheidung gemäss Vertrag und geltenden Regeln. Unbegrenzte Nachbelastungen sind kein Ersatz dafür.
7. Gespeicherte Karten brauchen Zustimmung und einen Rückweg
Für spätere Belastungen verlangt Stripe eine nachweisbare Zustimmung zur vorgesehenen Verwendung. Dazu gehören Zahlungsanlass, Zeitpunkt beziehungsweise Häufigkeit und die Ermittlung des Betrags. Die Zustimmung zum Speichern einer Karte ist nicht automatisch eine Vollmacht für beliebige Zusatzkosten.
Ein SetupIntent bereitet spätere Zahlungen vor, erzeugt aber selbst keine Zahlung. Auch ein für off_session eingerichtetes Zahlungsmittel kann später eine zusätzliche Authentifizierung benötigen. Der Ablauf muss den Gast dann zurück zu einer sicheren Bestätigung führen können. Das ist insbesondere für Restzahlungen und Verlängerungen einzuplanen.
8. Rückerstattungen, Disputes und Abgleich gehören dazu
Bei Stripe wird eine noch nicht eingezogene Autorisierung storniert; eine bereits erfolgreiche Zahlung wird zurückerstattet. Fehlt verfügbares Guthaben, kann eine Kartenrückerstattung ausstehen. Die ursprünglichen Verarbeitungsgebühren werden nicht zurückgezahlt. Auch bei Mews-Rückerstattungen ist der ursprüngliche Zahlungsweg massgeblich. Eine freigegebene Reservierung und eine Rückerstattung sollten im Gästetext nicht gleich bezeichnet werden.
Bei einem Dispute kann der Zahlungsbetrag samt Gebühren wieder belastet werden. Der Zahlungsanbieter garantiert keinen erfolgreichen Widerspruch. Buchungsbedingungen, akzeptierte Belastungen, Leistungsnachweise und Kommunikation müssen deshalb auffindbar sein. Das verhindert nicht jede Anfechtung, verbessert aber die Bearbeitung.
Bei einer eigenen Integration reicht die Rückkehr auf eine Erfolgsseite nicht als Zahlungsnachweis. Stripe beschreibt dafür serverseitige Statusprüfung und Webhooks. Weil Ereignisse mehrfach oder in anderer Reihenfolge eintreffen können, müssen Signaturen und doppelte Ereignisse korrekt behandelt werden. Zusätzlich braucht es einen regelmässigen Abgleich zwischen Buchung, Rechnung, Zahlung, Erstattung und Auszahlung sowie eine sichtbare Liste ungeklärter Differenzen.
9. Gebühren als Gesamtkosten vergleichen
Am 10. November 2026 nennt Stripe für Schweizer Standardpreise bei Online-Kartenzahlungen 2,9% plus CHF 0.30 für Schweizer Karten und 3,25% plus CHF 0.30 für internationale Karten. Erforderliche Währungsumrechnung kostet zusätzlich 2%. Weitere Produkte und Disputes können zusätzliche Kosten auslösen; individuelle Verträge können abweichen.
Bei Mews sind die vereinbarten Konditionen massgeblich. Das IC++-Modell setzt sich aus Interchange-, Netzwerk- und Mews-Transaktionsgebühr zusammen. Eine veröffentlichte Beispielrechnung ist keine Offerte für das eigene Hotel.
Für den Vergleich zählen zudem Einrichtung, zusätzliche Schnittstellen, Terminals, Rückerstattungen, Ausfälle, Pflege und Arbeitszeit. Eine separate Lösung ist nicht allein deshalb günstiger, weil eine sichtbare Einzelgebühr niedriger wirkt. Bereits eingesetzte PMS-Leistungen sollten dabei nicht doppelt als neue Projektkosten gerechnet werden.
10. Mit einem vollständigen Zahlungsfall entscheiden
Vor der Auswahl sollte ein repräsentativer Ablauf demonstriert werden: Buchung mit Anzahlung, Änderung des Aufenthalts, Restzahlung, fehlgeschlagener Versuch, berechtigte Rückerstattung und Abgleich mit der Auszahlung. Ergänzen Sie einen langen Aufenthalt und eine ablaufende Vorautorisierung. Prüfen Sie dabei, wer jeden Ausnahmefall sieht und abschliesst.
Oprivias Perspektive liegt bei klaren Verantwortlichkeiten, Nachweisen und nachvollziehbaren Ausnahmen. Dieser Leitfaden beschreibt prüfbare Architekturvarianten. Er behauptet keine produktive Oprivia-Anbindung an Mews oder Stripe. Der sinnvolle nächste Schritt ist eine Entscheidung anhand der Abläufe und Gesamtkosten des konkreten Hauses.
Quellen und Hinweise
Quellen und Hinweise
Redaktionelle und fachliche Einordnung
Quellenprüfstand: 10. November 2026. Anbieterfunktionen und Preise wurden anhand öffentlicher Originaldokumentation geprüft. Die Regeln zur Begrenzung offener Forderungen, Auswahl der Architektur und Gestaltung der Kontrollen sind redaktionelle Empfehlungen. Das Beispiel zum vierwöchigen Aufenthalt ist hypothetisch.
Externe Fachquellen
- Stripe: Autorisierung und Capture: Grundbegriffe der Kartenzahlung.
- Stripe: Settlement und Auszahlungen: Verfügbarkeit und Auszahlungszeitpunkt.
- Stripe: Separate Autorisierung und Erfassung: Manuelle Erfassung und Ablaufzeitpunkt.
- Stripe: Verlängerte Autorisierungen: Zugang und Netzwerkbedingungen.
- Stripe: Inkrementelle Autorisierungen: Erhöhung innerhalb bestehender Fristen.
- Stripe: Manuelle Connect-Auszahlungen: Ausdrückliche Abgrenzung zu Escrow.
- Stripe: Zahlungsmittel speichern und wiederverwenden: Zustimmung und vereinbarte Verwendung.
- Stripe: SetupIntents: Vorbereitung und spätere Authentifizierung.
- Stripe: Checkout-Varianten: Oberflächen und Pflegeaufwand.
- Stripe: Zahlungsstatus und Fulfillment: Verlässliche Verarbeitung nach Checkout.
- Stripe: Webhooks: Ereignisprüfung und Mehrfachzustellung.
- Stripe: Stornierung und Rückerstattung: Unterschiedliche Vorgänge und Voraussetzungen.
- Stripe: Ablauf von Disputes: Rückbelastung und Entscheidungszuständigkeit.
- Stripe: Schweizer Preise: Öffentliche Standardtarife am Prüfdatum.
- Mews Payments: Leistungsumfang: PMS-nahe Zahlungsfunktionen.
- Mews: Zahlungsrichtlinien: Betrag, Zeitpunkt und Ausführung.
- Mews Payments Checkout: Einbettung in eigene Anwendungen.
- Mews: Automatische Vorautorisierung: Ablauffrist und Prozessorvorgaben.
- Mews: Rückerstattungen: Verfahren je ursprünglichem Zahlungsweg.
- Mews: Vertrags- und Gebührenfragen: Individuell vereinbarte Konditionen.
- Mews: Zusammensetzung der Zahlungsgebühren: IC++ und weitere Gebührenarten.
Oprivia-Quellen
- Oprivia: Module: Einordnung der operativen Aufgabenbereiche.
- Oprivia: Operative Abläufe nach der Buchung: Weiterführender Blick auf den Hotelbetrieb.
Abgrenzung
Dieser Beitrag vergleicht Zahlungsabläufe, keine vollständigen PMS- oder Vertriebsangebote. Schweizer Stripe-Standardpreise sind keine individuelle Offerte und keine Gesamtkostenrechnung. Verfügbarkeit, Kartenregeln und Fristen müssen für das konkrete Händlerkonto geprüft werden. Mews-Gebühren richten sich nach dem Vertrag; widersprüchliche öffentliche Detailangaben zu Dispute-Gebühren werden nicht als allgemeine Regel übernommen. Der Beitrag ersetzt keine rechtliche Prüfung von Zahlungs-, Schadenersatz- oder Treuhandvereinbarungen. Öffentliche Dokumentation belegt weder einen Test im jeweiligen Hotel noch eine produktive Oprivia-Integration.