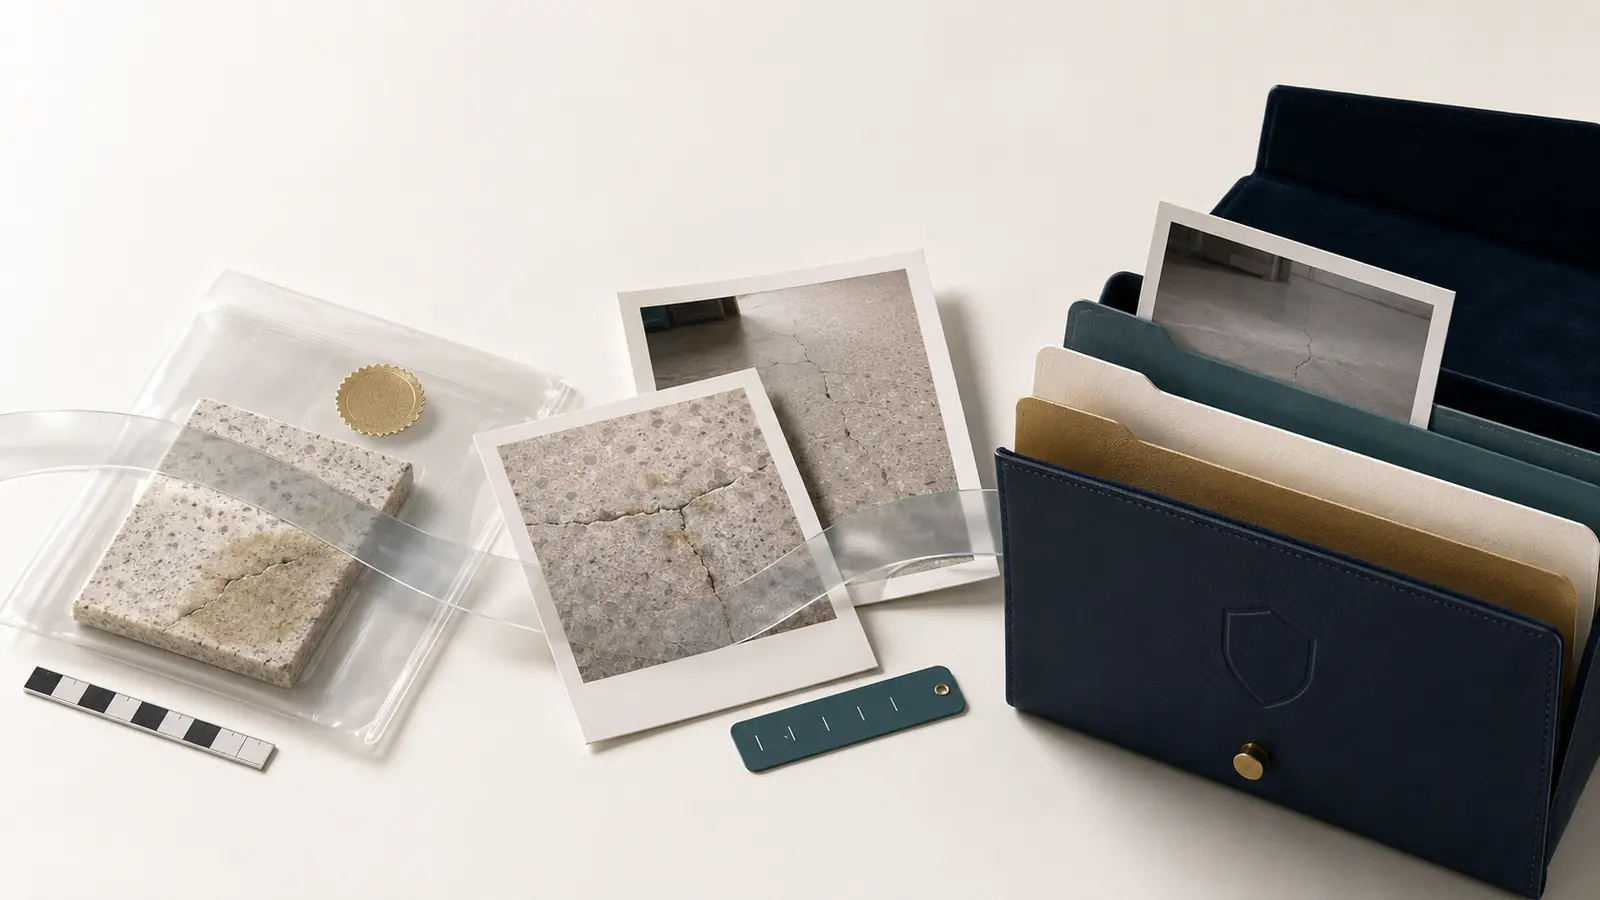
Gerade bei der ersten eigenen Ferienwohnung wirkt der Ablauf zunächst einfach: Schaden fotografieren, Gast anschreiben, Rechnung senden. In der Praxis führt diese Abkürzung häufig in die falsche Richtung. Ein Foto belegt einen Zustand, aber nicht ohne Weiteres den Zeitpunkt oder die Ursache. Eine Reparaturofferte nennt Kosten, aber noch nicht den rechtlich ersatzfähigen Betrag. Und der Hinweis auf „AirCover“ beantwortet nicht, ob eine private oder betriebliche Versicherung erforderlich bleibt.
Dieser Beitrag schafft den allgemeinen Schweizer Rahmen. Die konkreten Schritte für eine Airbnb-Buchung stehen im separaten Leitfaden „Airbnb-Schaden richtig melden“.
Vier Fragen, die jeder Schadenfall beantworten muss
Ein professioneller Schadenfall trennt vier Akten, die später wieder zusammengeführt werden:
- Schaden: Welcher Gegenstand, Gebäudeteil oder welche Person ist betroffen, und wie sah der Zustand vorher und nachher aus?
- Verantwortlichkeit: Welche Handlung, Unterlassung oder technische Ursache kommt in Betracht, und wem ist sie rechtlich zuzuordnen?
- Deckung: Welche Police oder welches Plattformprogramm könnte gerade diesen Schaden im konkreten Nutzungsmodell erfassen?
- Betrag: Welche Reparatur, Wertminderung, Ersatzbeschaffung oder Folgekosten sind belegt und rechtlich relevant?
Wer vom sichtbaren Schaden direkt zur Zahlungsforderung springt, überspringt drei Prüfungen. Der Praxisfall mit dem Spezialbett zeigt genau das. Das Alter sprach gegen einen ungekürzten Neupreis. Die lange störungsfreie Nutzung sprach zugleich dagegen, das Bett ohne Prüfung als wertlos abzuschreiben. Erst eine fachliche Beurteilung von Reparaturfähigkeit, Vorzustand, Restwert und Ursache schafft eine belastbare Grundlage.
Nicht jeder Mangel ist ein Gästeschaden
Für die erste Einordnung helfen fünf Falltypen:
- Normale Abnutzung: Gebrauchsspuren entstehen auch bei sorgfältiger Nutzung. Wenn Mietrecht anwendbar ist, ist vertragsgemässe Abnutzung nach Art. 267 OR grundsätzlich anders zu behandeln als eine ausserordentliche Beschädigung.
- Ausserordentliche Beschädigung: Ein Brandloch, eine zerbrochene Scheibe oder ein durch unsachgemässe Nutzung ausgelöster Wasserschaden kann über normalen Gebrauch hinausgehen. Ursache und Betrag bleiben trotzdem zu belegen.
- Technischer Defekt oder Unterhaltsmangel: Eine verschlissene Leitung oder ein altes Gerät kann während eines Aufenthalts ausfallen, ohne dass der Gast verantwortlich ist.
- Haftpflichtanspruch eines Gastes oder einer Drittperson: Verletzt sich jemand oder wird fremdes Eigentum beschädigt, stehen Verkehrssicherheit, Unterhalt, Pflichtverletzung und Kausalität im Zentrum.
- Betriebsunterbruch und Folgekosten: Eine nicht nutzbare Einheit kann Umbuchungen, Notfallarbeiten und Ertragsausfall auslösen. Ob und in welchem Umfang solche Folgen gedeckt sind, bestimmt die konkrete Police.
Diese Klassifizierung verhindert, dass eine Reinigungskraft, ein Gast oder ein Servicepartner aufgrund des Entdeckungszeitpunkts vorschnell zum Verursacher erklärt wird. Melder, Verursacher, Auftraggeber und Kostenträger können vier verschiedene Parteien sein.
Haftung hängt von Rolle, Vertrag und Ursache ab
Vermietet eine Mieterin oder ein Mieter die Wohnung entgeltlich weiter, kann die Konstellation unter die Regeln der Untermiete fallen. Art. 262 OR sieht grundsätzlich die Zustimmung der Vermieterschaft vor und nennt Gründe, aus denen sie verweigert werden kann. Ob eine konkrete Kurzzeitbeherbergung mietrechtlich genau so einzuordnen ist, hängt vom Vertrags- und Nutzungsmodell ab. Die Zustimmung zur Nutzung und der Versicherungsschutz bleiben getrennte Fragen.
Bei Eigentum ist wiederum zwischen Gebäude, eigenem Inventar und Ansprüchen anderer Personen zu unterscheiden. Art. 58 OR kann die Haftung der Werkeigentümerin oder des Werkeigentümers betreffen, wenn ein fehlerhaft angelegtes oder mangelhaft unterhaltenes Werk einen Schaden verursacht. Ein Sturz in einer Unterkunft begründet jedoch nicht automatisch Haftung. Zu prüfen sind Mangel, Schaden und der rechtlich ausreichende Zusammenhang.
Nach Art. 8 ZGB hat grundsätzlich jene Partei das Vorhandensein einer behaupteten Tatsache zu beweisen, die daraus Rechte ableitet, soweit das Gesetz nichts anderes bestimmt. Für den Betrieb bedeutet das: Wer Geld verlangt, braucht mehr als eine Vermutung. Vertragsbeziehung, Haftungsgrundlage, Ursache, Zuordnung und Forderungshöhe müssen im konkreten Fall geprüft werden.
Bei Eigentümer, Host, Property Manager, Reinigung, Technikpartner, Gast, Versicherer und Buchungsplattform entstehen leicht widersprüchliche Erwartungen. Eine klare Rollenmatrix sollte deshalb festlegen, wer Gefahr sichert, wer den Versicherer informiert, wer Reparaturen freigibt und wer gegenüber Gast oder Plattform kommuniziert. Der Beitrag zu Rollen und Zutrittsrechten vertieft diese Trennung.
Eine Schadenakte muss Zustand, Ursache und Wert auseinanderhalten
Gute Beweise entstehen vor dem Streit. Für jede Einheit sollte ein aktueller Ausgangszustand vorhanden sein: Übersichtsaufnahmen, Detailbilder empfindlicher oder hochwertiger Bereiche, Inventarliste, Alter oder Kaufdatum, Rechnungen, Garantien, Seriennummern sowie bekannte Vorschäden. Nach Renovationen und Ersatzanschaffungen muss diese Grundlage aktualisiert werden.
Kommt es zum Schaden, gehören mindestens folgende Angaben in dieselbe Akte:
- Objekt, Einheit und betroffener Aufenthalt,
- Check-in, Check-out und Zeitpunkt der Feststellung,
- meldende Person, Raum und betroffener Gegenstand,
- Originalbilder mit Übersichts- und Detailansicht,
- sachliche Beobachtung getrennt von Ursachenvermutung,
- Vorzustand, Alter, Eigentum und Reparaturfähigkeit,
- Offerten, Rechnungen und weitere Kostenbelege,
- Kommunikation, Fristen, Freigaben, Entscheidungen und Zahlungen.
Ein Zeitstempel zeigt, wann eine Datei oder ein Systemereignis erfasst wurde. Er beweist nicht automatisch den physischen Aufnahmezeitpunkt. Eine Rechnung belegt einen Aufwand, aber nicht zwingend, dass der ganze Betrag der Gegenpartei geschuldet ist. Wie Herkunft, Original, Version und Korrektur verbunden werden, erklärt der Leitfaden zu Audit-Trails und operativen Nachweisen.
Auch die Forderungshöhe verlangt Augenmass. Reparaturmöglichkeit, bisheriger Zustand, Alter, gewöhnliche Nutzungsdauer, Restwert und Wertminderung können relevant sein. Der heutige Neupreis ist nicht automatisch der Schaden. Umgekehrt wird ein alter, unmittelbar vor dem Ereignis funktionierender Gegenstand nicht allein durch sein Alter wertlos.
Die Versicherung muss zum tatsächlichen Betrieb passen
„Die Ferienwohnung ist versichert“ ist keine ausreichende Antwort. Gebäudesubstanz, bewegliches Inventar, Haftpflichtansprüche, Betriebsunterbruch, Rechtsschutz und digitale Risiken können unterschiedlichen Deckungen unterliegen. Entscheidend sind Versicherungsnehmer, versicherte Standorte, deklarierte Tätigkeit, Eigentumsverhältnisse, Buchungskanäle, Leistungen, Ausschlüsse, Sublimiten und Selbstbehalte.
Vor der ersten Vermietung und nach jeder wesentlichen Änderung sollte der Versicherer oder die beratende Fachperson schriftlich beantworten:
- Sind alle Adressen und Einheiten erfasst?
- Ist die entgeltliche Kurzzeitvermietung oder Beherbergung ausdrücklich bekannt?
- Werden eigene und fremde Objekte, Mitarbeitende und Hilfspersonen richtig abgebildet?
- Welche Gebäude-, Inventar-, Gäste- und Drittpersonenschäden sind ein- oder ausgeschlossen?
- Welche Meldefristen, Selbstbehalte, Sublimiten und Obliegenheiten gelten?
- Besteht Deckung für bestimmte Ertragsausfälle oder notwendige Umplatzierungskosten?
- Welche Veränderungen des Betriebs müssen gemeldet werden?
Das Versicherungsvertragsgesetz bildet den gesetzlichen Rahmen. Ob ein konkreter Fall gedeckt ist, ergibt sich daraus allein jedoch nicht. Massgeblich sind Police, Allgemeine und Besondere Versicherungsbedingungen, deklarierter Betriebszweck und Schadenumstände. Eine allgemeine telefonische Auskunft ersetzt keine auf das konkrete Modell bezogene Bestätigung.
Plattformschutz ergänzt die Vorsorge, ersetzt sie aber nicht
Plattformprogramme gelten nur in ihrem jeweiligen Buchungs- und Vertragskontext. Bei Airbnb sind Host Damage Protection und Host Liability Insurance voneinander zu unterscheiden. Die Host Damage Protection ist nach den eigenen Bedingungen keine Versicherung. Die Haftpflichtversicherung betrifft bestimmte Ansprüche von Gästen oder Drittpersonen, nicht automatisch das eigene Gebäude oder Inventar.
Direktbuchungen, andere Plattformen, Firmenverträge und ausgeschlossene Unterkunftskategorien können anderen oder gar keinen Plattformschutz auslösen. Je mehr Kanäle ein Betrieb nutzt, desto wichtiger wird eine Grundabsicherung, die nicht von einer einzigen Buchungsplattform abhängt.
Ein Schadenfall endet mit einer begründeten und dokumentierten Entscheidung
Im Alltag liegen die Informationen oft verteilt: Bilder im privaten Chat, die Reparaturfreigabe per E-Mail, die Police im Ordner und der Status der nächsten Buchung in einer Tabelle. Das Problem ist nicht zwingend fehlende Information. Es ist der fehlende Zusammenhang.
Oprivia ist als operative Ebene nach der Buchung dafür konzipiert, einen Schaden einem Objekt, Aufenthalt, Verantwortlichen, Bearbeitungsstand und Nachweis zuzuordnen. Im freigegebenen Umfang kann dadurch sichtbar werden, welche Unterlagen fehlen, welche Frist läuft, wer eine Massnahme freigegeben hat und wann die Einheit wieder gastbereit ist. Oprivia entscheidet nicht über Ursache, Haftung, Deckung oder Auszahlung. Der verfügbare Umfang richtet sich nach Release, Modul, Vertrag und Konfiguration.
Für einen belastbaren Abschluss genügt deshalb weder „Gast zahlt“ noch „Versicherung abgelehnt“. Die Akte sollte zeigen, welcher Falltyp vorlag, welche Tatsachen gesichert wurden, wer welche Entscheidung traf, wie die Unterkunft wiederhergestellt wurde und weshalb der Fall mit oder ohne Zahlung geschlossen werden konnte.
Quellen und Hinweise
Redaktionelle und fachliche Einordnung
Stand der Quellenprüfung: 10. September 2026. Der Beitrag ordnet Schäden in Schweizer Ferienwohnungen allgemein ein und trennt Schaden, Verantwortlichkeit, Versicherungsdeckung und Forderungshöhe. Die Einteilung in fünf Falltypen, die Rollenmatrix, die Schadenakten-Checkliste und die Fragen an den Versicherer sind redaktionelle operative Empfehlungen. Sie ersetzen keine Einzelfallprüfung.
Externe Fachquellen
- Schweizerisches Obligationenrecht, insbesondere Art. 58 zur Werkeigentümerhaftung, Art. 262 zur Untermiete und Art. 267 zur Rückgabe nach vertragsgemässem Gebrauch.
- Schweizerisches Zivilgesetzbuch, Art. 8 zur allgemeinen Beweislastregel.
- Bundesgesetz über den Versicherungsvertrag, gesetzlicher Rahmen des privaten Versicherungsvertrags; die konkrete Deckung ergibt sich aus Police und Bedingungen.
- Bundesrat, Die Regulierung in der Beherbergungswirtschaft, Bericht vom 15. November 2017 zu Beherbergungsformen, Untermiete und der Bedeutung unterschiedlicher Vertragsverhältnisse.
- Bundesgesetz über den Datenschutz, Grundsätze für zweckgebundene, verhältnismässige und sichere Bearbeitung personenbezogener Schadenunterlagen.
- Airbnb, Host Damage Protection Terms, Stand 1. August 2026, als Beispiel für plattformspezifische Teilnahmebedingungen, Nachweise und Ausschlüsse.
- Airbnb, Host Liability Insurance Program Summary, Stand 30. Juni 2026, zur Abgrenzung von Haftpflichtansprüchen und Schäden am eigenen Eigentum.
Oprivia-Quellen
- Oprivia, Plattform nach der Buchung, öffentliche Beschreibung der operativen Steuerung.
- Oprivia, Governance, Rollen, Nachweise, Prüfungen und Entscheidungen.
- Airbnb-Schaden richtig melden, Spezialleitfaden zu Airbnb-Fristen und Resolution Center.
- Audit-Trail für Ferienwohnungen, Vertiefung zum Lebenszyklus operativer Nachweise.
Abgrenzung
Der Beitrag bietet eine allgemeine Orientierung für die Schweiz, aber keine Rechts- oder Versicherungsberatung und keine Deckungs- oder Haftungszusage. Vertragsart, Eigentumsverhältnisse, anwendbares Recht, Police, Plattformbedingungen und Schadenumstände müssen im Einzelfall geprüft werden. Kantonale Besonderheiten der Gebäudeversicherung und konkrete Schadenberechnungen werden nicht abschliessend behandelt.